Klarna: Pagos más inteligente
- 5.80KReseñas
- 4,8
- Desarrollador
- Klarna Bank AB (publ)
- Lanzado
- 17 jul 2020
Capturas de pantalla
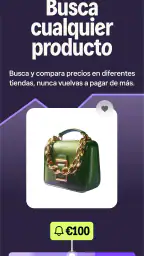
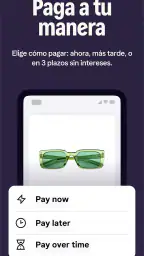
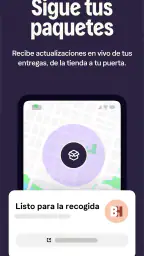
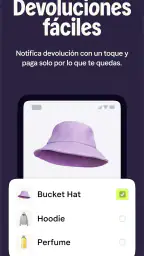
Cuando una aplicación financiera promete ayudarme a organizar el dinero, ahorrar y conseguir cashback, mi primera pregunta no es cuánto brilla su diseño, sino cuánto control conservo yo. Después de probar Klarna: Pagos más inteligente, esa es la forma más útil de entenderla: no como una simple herramienta para pagar, sino como un punto de encuentro entre compras, gestión del dinero y opciones de financiación que conviene revisar con calma.
La aplicación pertenece a la categoría de finanzas y está desarrollada por Klarna Bank AB (publ). Se puede instalar gratis y tiene una clasificación PEGI 3, algo coherente con una herramienta pensada para adultos que gestionan compras y pagos, aunque la etiqueta de edad no sustituye la responsabilidad de leer cada condición antes de aceptar una operación.
Su popularidad es difícil de ignorar: mantiene una media de 4,8 sobre 5, acumula alrededor de dos millones de valoraciones y supera los cincuenta millones de instalaciones. Es una señal de alcance, no una garantía de que encaje con todos. En finanzas, una aplicación puede funcionar muy bien para controlar compras y resultar poco adecuada para alguien que prefiere una cuenta bancaria tradicional, una tarjeta de débito sin servicios añadidos o una solución de presupuesto completamente independiente de las tiendas.
Mi experiencia con Klarna y el nivel de confianza que exige
Lo que más me llamó la atención es que Klarna intenta acompañar varias fases de una compra. No se limita a mostrar un botón de pago: también presenta herramientas para administrar el dinero, ahorrar, obtener cashback y descubrir la Tarjeta Klarna. Esa amplitud puede resultar cómoda, pero también exige separar mentalmente cada función. Una cosa es consultar una compra, otra elegir una modalidad de pago y otra utilizar una tarjeta.
Para mí, la confianza se construye cuando la aplicación deja claro qué estoy haciendo en cada pantalla. En una app financiera no basta con que el proceso sea rápido. Quiero saber si estoy pagando en el momento, aplazando una cantidad, usando una tarjeta o activando una ventaja asociada a una compra. Mi recomendación práctica es no avanzar por inercia: leer el resumen final, comprobar el importe y revisar cualquier calendario o condición que aparezca antes de confirmar.
Ese hábito es especialmente importante porque la comodidad puede jugar a favor y en contra. Si estoy comprando algo que ya tenía previsto, tener las opciones reunidas en un mismo lugar puede ahorrarme tiempo. Si entro solo para mirar una oferta o un reembolso, la facilidad de pasar de explorar a comprar puede hacer que gaste más de lo que pensaba. La mejor manera de usar Klarna es tratarla como una herramienta de decisión, no como una invitación permanente a consumir.
También valoro que el producto tenga una identidad financiera reconocible y no parezca una aplicación improvisada de compras. Aun así, no confundiría la presencia de un desarrollador conocido con una revisión automática de cada operación. Mi propia comprobación sigue siendo necesaria: revisar el comercio, el total, el método elegido y cualquier compromiso futuro antes de aceptar.
Qué aporta frente a las alternativas habituales
La alternativa más sencilla suele ser pagar directamente con la tarjeta del banco. Ese método gana en claridad cuando solo quiero completar una compra y olvidarme. Klarna puede ser más interesante si quiero reunir compras, consultar opciones relacionadas con el pago y aprovechar herramientas de ahorro o cashback desde una misma experiencia.
Frente a una aplicación bancaria tradicional, su enfoque está más cerca del momento de compra. El banco suele ser mi centro para saldo, transferencias y movimientos generales; Klarna se siente más orientada a decidir cómo comprar y cómo gestionar esa relación con la compra. Esa diferencia es útil, pero también marca su límite: no la instalaría esperando que sustituya por completo a mi banco principal.
También hay una diferencia frente a una aplicación de presupuesto. Una app presupuestaria independiente normalmente parte de mis ingresos y gastos para ayudarme a planificar. Klarna, en cambio, cobra sentido cuando existe una compra o una alternativa de pago concreta. Si mi prioridad es construir un presupuesto mensual desde cero, probablemente preferiría una herramienta dedicada a esa tarea. Si quiero entender mejor una compra y sus posibilidades dentro del ecosistema de Klarna, aquí encuentro más contexto.
Controles que conviene revisar antes de usarla
Una de mis primeras recomendaciones es dedicar unos minutos a recorrer la cuenta sin hacer una compra. Buscaría dónde se consultan las operaciones, cómo se presentan las compras, qué opciones aparecen al seleccionar un método y dónde se encuentran los ajustes de la cuenta. Este recorrido previo reduce la posibilidad de aceptar algo deprisa cuando estoy en la pantalla de pago de una tienda.
El segundo consejo es distinguir entre una ventaja visible y una ventaja realmente aplicable. El cashback puede sonar atractivo, pero yo comprobaría siempre qué compra lo activa, cómo se calcula y cuándo aparece reflejado. No asumiría que cualquier compra genera devolución ni que la devolución equivale a un descuento inmediato. En una aplicación de finanzas, la letra pequeña forma parte de la función, no es un detalle secundario.
Con la Tarjeta Klarna haría una comprobación parecida. Antes de incorporarla a mi rutina, revisaría qué papel quiero que tenga: una tarjeta principal, una opción ocasional o una forma de centralizar determinadas compras. Esa decisión importa porque una tarjeta adicional puede simplificar unas operaciones y complicar el seguimiento de otras. Si ya tengo demasiados medios de pago, añadir uno más no siempre mejora mi organización.
También prestaría atención a las notificaciones y comunicaciones que la aplicación me permita gestionar. No se trata de desactivar todo a ciegas, porque algunos avisos pueden ayudarme a recordar una operación. La idea es conservar los mensajes útiles para el control financiero y reducir el ruido comercial que podría empujarme a abrir la aplicación sin una necesidad concreta.
Momentos sensibles para mis datos y mi cuenta
Las aplicaciones financieras requieren un nivel de atención distinto al de una aplicación de entretenimiento. En Klarna introduciría solo la información necesaria para completar el uso que tengo en mente y evitaría compartir capturas de pantalla de la cuenta, comprobantes o detalles de una compra en canales no oficiales. Es una precaución sencilla, pero ayuda a mantener separados mis datos financieros de conversaciones y servicios que no los necesitan.
También usaría un bloqueo sólido en el teléfono y mantendría el sistema operativo actualizado. La aplicación funciona desde la versión 9 de Android, pero la compatibilidad no debería ser mi único criterio. Si el dispositivo es antiguo y ya no recibe actualizaciones de seguridad, una aplicación financiera merece una decisión más prudente que una herramienta casual.
Hay otro momento delicado: cambiar de teléfono, cerrar sesión o dejar de utilizar el servicio. Antes de borrar la aplicación, yo revisaría el estado de las compras y conservaría los comprobantes que necesite. Eliminar el icono no equivale necesariamente a resolver una relación financiera pendiente. Esta es una de las diferencias entre una app de compras y una app que puede estar vinculada a pagos: salir de ella requiere planificación.
Cuando una pantalla me ofrece una opción de pago distinta de la habitual, no la interpretaría como una recomendación personal. La leería como una alternativa que debo evaluar. Me fijaría en el importe total, en las fechas y en las consecuencias de no cumplir. Si algo no resulta claro, mi decisión sería detenerme y buscar una explicación dentro de la propia aplicación o en la documentación oficial antes de confirmar.
Un caso cotidiano en el que sí me resulta útil
Imaginemos que necesito comprar un electrodoméstico que ya estaba incluido en mi presupuesto. Entraría en Klarna para revisar la compra, comprobaría el importe final y examinaría las opciones disponibles. Si aparece cashback, no lo contaría como ahorro hasta verificar las condiciones. Si aparece la posibilidad de utilizar la Tarjeta Klarna, decidiría si realmente me aporta algo frente a mi tarjeta habitual.
Después de comprar, volvería a la aplicación para comprobar que la operación queda registrada de la manera esperada. Este paso es más importante de lo que parece: me permite detectar rápidamente si elegí una modalidad distinta de la que pretendía o si entendí mal la forma en que se reflejaría la operación. Guardaría la confirmación y anotaría cualquier fecha relevante en mi calendario personal, en vez de confiar únicamente en recordar la compra.
En este escenario, Klarna aporta valor porque concentra el contexto de la compra y me obliga a mirar las opciones antes de pagar. Pero no dejaría que la presencia de una recompensa cambiara mi decisión. Si el electrodoméstico no estaba previsto, el cashback no convierte automáticamente una compra impulsiva en una buena compra.
Quién puede aprovecharla y quién debería pasar
La recomendaría a quien compra con frecuencia por internet y quiere revisar con más calma las alternativas relacionadas con el pago. También puede encajar a quien valora tener en un mismo entorno funciones de gestión del dinero, ahorro, cashback y una tarjeta asociada a la marca. En esos casos, la aplicación puede servir como una capa de organización alrededor de compras que ya iba a realizar.
Sería más cauteloso con alguien que suele perder el control cuando una aplicación facilita comprar. La combinación de ofertas, recompensas y opciones de pago puede ser poco conveniente para una persona que necesita límites muy estrictos y una separación clara entre el dinero disponible y el crédito o los pagos futuros.
Tampoco la elegiría como primera opción para quien busca únicamente consultar el saldo bancario, hacer transferencias o llevar un presupuesto doméstico detallado. Para esas necesidades, una aplicación bancaria o una herramienta de planificación específica puede ser más directa. Klarna tiene sentido cuando la compra es el centro de la experiencia.
Y si prefiero minimizar el número de cuentas, tarjetas y servicios financieros que utilizo, mantendría mi sistema actual. Una aplicación gratuita no deja de añadir otra cuenta que debo proteger, revisar y recordar. El coste real no siempre es monetario: también cuenta el tiempo dedicado a controlar cada servicio.
Detalles de uso que cambian mi valoración
Un punto fuerte es la posibilidad de separar la fase de exploración de la fase de confirmación. Yo aprovecharía la primera para comparar y entender, y reservaría la segunda para cuando ya tenga claro el importe y el método. No usaría la aplicación como una lista de compras para navegar sin objetivo, porque su diseño puede hacer que una búsqueda termine en una compra que no estaba planeada.
Otro aprendizaje es revisar la operación después de pagar, no solo antes. La pantalla previa me dice lo que creo que voy a aceptar; el registro posterior me muestra lo que quedó asociado a mi cuenta. Comparar ambas cosas es una forma práctica de encontrar errores de interpretación y mantener una trazabilidad personal.
El tercer consejo tiene que ver con el cashback: lo trataría como una bonificación eventual y no como parte del presupuesto disponible. Para mis cuentas mensuales, contabilizaría solamente el dinero que ya tengo y las obligaciones que conozco. Cuando una devolución se confirme, entonces sí decidiría si la ahorro o la aplico a una compra futura.
Finalmente, revisaría la aplicación con una frecuencia razonable, pero no la abriría compulsivamente. Una consulta programada puede bastar para comprobar operaciones y movimientos. Este pequeño límite ayuda a que una herramienta de control no se convierta en un escaparate que me mantiene pensando en comprar.
Actualización, coste y experiencia general
La versión actual es la 26.38.232 y la aplicación se ofrece sin coste de descarga. Eso facilita probarla y decidir con experiencia propia si sus funciones me aportan algo. Aun así, que la instalación sea gratuita no significa que todas las decisiones financieras dentro de la aplicación sean gratuitas o equivalentes. El precio de descargarla y el coste de una operación son asuntos distintos.
Su lanzamiento se produjo el 17 de julio de 2020, por lo que no estamos ante una herramienta recién aparecida. Para mí, esa trayectoria ayuda a explicar que tenga una base amplia de usuarios, pero no elimina la necesidad de comprobar cada pantalla y cada condición en el momento de utilizarla. Las aplicaciones financieras cambian, y mi forma de usarlas también debería ser revisable.
La experiencia me parece más convincente cuando entro con una tarea concreta: revisar una compra, entender una alternativa, comprobar un beneficio o decidir si una tarjeta encaja en mi organización. Me convence menos cuando la uso como un catálogo de oportunidades. Esa diferencia depende tanto del diseño como de mis hábitos, y es importante reconocerla antes de instalarla.
Mi veredicto después de probarla
Klarna: Pagos más inteligente me parece una opción interesante para quien quiere reunir compras, herramientas de ahorro, cashback y una tarjeta dentro de una misma experiencia. Su gran ventaja no es una función aislada, sino la conexión entre esos elementos. Su principal riesgo tampoco está en una sola pantalla: está en que la comodidad haga menos visible el compromiso que acompaña a cada decisión de pago.
Mi recomendación sería instalarla solo con un objetivo definido y configurar desde el principio una rutina de revisión. Leería los detalles antes de aceptar, comprobaría las operaciones después y mantendría el cashback fuera de mi presupuesto hasta recibirlo. También conservaría mi aplicación bancaria como referencia principal si necesito una visión completa de mis finanzas.
En resumen, la veo como una herramienta útil para compradores organizados, no como una solución universal para administrar todo el dinero. Si buscas control, compara cada opción y mantén límites propios, puede aportar comodidad real. Si prefieres pagar y olvidarte, o si las promociones te hacen gastar más, la alternativa más sencilla probablemente sea mejor. Mi valoración final es positiva, pero deliberadamente prudente: en una aplicación financiera, tener más opciones solo es una ventaja cuando sigo siendo yo quien decide cuál utilizar.
Aspectos destacados
- Permite dividir compras en cuotas y aplazar pagos según la tienda.
- La interfaz es clara y facilita consultar compras y fechas de cobro.
- Incluye alertas para recordar próximos pagos y evitar olvidos.
- Ofrece seguimiento de pedidos y actualizaciones del estado de entrega.
- Puede ayudar a comparar precios antes de completar una compra.
Limitaciones
- La aprobación y los límites dependen del perfil y pueden variar.
- Algunas opciones de financiación pueden incluir intereses o comisiones.
- Los retrasos en pagos pueden generar cargos y afectar tu historial crediticio.
- Requiere compartir datos personales y financieros para utilizar sus servicios.
- La disponibilidad de funciones cambia según el país y el comercio asociado.
Preguntas frecuentes
¿Qué es Klarna: Pagos más inteligente y para qué sirve?
Klarna es una aplicación de compras y pagos que permite buscar productos en distintas tiendas, comparar opciones y gestionar compras desde el móvil. Según el país y la tienda, puede ofrecer alternativas como pagar al instante, dividir el importe en varios pagos o aplazarlo. También incluye seguimiento de pedidos, notificaciones y herramientas para revisar compras y pagos pendientes.
¿Klarna cobra comisiones o intereses por sus servicios?
El coste depende del método de pago elegido, del comercio, del importe y de las condiciones aplicables en tu país. Algunas opciones pueden ser gratuitas si pagas a tiempo, mientras que otras podrían incluir intereses, comisiones o cargos por retraso. Antes de confirmar una compra, conviene revisar cuidadosamente el calendario de pagos, el importe total y cualquier condición mostrada en la aplicación.
¿Es necesario tener una tarjeta o una cuenta bancaria para utilizar Klarna?
Para utilizar Klarna normalmente necesitas registrarte con tus datos personales y añadir un método de pago válido, como una tarjeta de débito o crédito, aunque los requisitos pueden variar según la región. La aplicación puede realizar comprobaciones de identidad o de elegibilidad antes de aprobar determinadas opciones. No todas las funciones están disponibles para todos los usuarios.
¿Klarna afecta a mi historial o puntuación crediticia?
El impacto puede variar según el país, el producto financiero y la evaluación realizada durante la compra. Algunas operaciones pueden incluir comprobaciones que no afectan a tu historial, mientras que determinados servicios de financiación podrían implicar una revisión crediticia más formal. Es importante leer la información proporcionada antes de aceptar, pagar puntualmente y no utilizar pagos aplazados por encima de tus posibilidades.
¿Qué ocurre si no puedo pagar una cuota o quiero devolver un producto?
Si no puedes realizar un pago, pueden aplicarse recordatorios, restricciones de la cuenta, cargos por demora o consecuencias adicionales según las condiciones locales. Si devuelves un producto, debes seguir primero el proceso indicado por la tienda y conservar la confirmación de la devolución. Klarna puede pausar o ajustar un pago cuando recibe información válida del comercio, pero conviene informar el problema desde la aplicación.


